Çağrı Merkezi +90 224 999 66 08 E-posta info@imrensigorta.com

Yangın Sigortası

Konut veya iş yerinizde yangın nedeniyle oluşabilecek maddi zararları, poliçede belirtilen varlıklar ve limitler kapsamında güvence altına alın.

Yangın Sigortası
İmren Sigorta Hizmeti Yangın Sigortası
8+ yıl tecrübe
Hizmet Hakkında

Yangın için size özel poliçe çözümü.

Yangın sigortası, konut, iş yeri ve poliçede belirtilen diğer değerlerde yangın nedeniyle oluşabilecek doğrudan maddi zararları güvence altına alan bir mal sigortasıdır. Bina, eşya, dekorasyon, demirbaş, makine ve emtia gibi değerler ihtiyaca göre poliçeye dahil edilebilir.

Yangın riski yalnızca açık alevden kaynaklanmaz. Elektrik tesisatı, ısıtma sistemi, mutfak ekipmanı, üretim faaliyeti veya çevredeki bir olay yangına yol açabilir. Doğru sigorta bedeli ve uygun ek teminatlar, hasarın mali etkisini azaltmada önemlidir.

Yangın sigortası çoğu durumda isteğe bağlıdır; ancak kredi, kira veya ticari sözleşmeler kapsamında talep edilebilir. Ürünün kapsamı, kullanım yeri ve risk özelliklerine göre hazırlanmalıdır.

Teklif sürecinde ne sağlıyoruz?

İhtiyaca uygun değerlendirme

Sigortalanacak risk, kullanım biçimi, mevcut güvence ve beklentiler birlikte değerlendirilir. Hazır bir ürün önermek yerine hangi teminatların gerekli olabileceği açıklanır.

Açık kapsam karşılaştırması

Teminatlar, limitler, muafiyetler, ek hizmetler ve kapsam dışı durumlar tekliflerle birlikte incelenir. Böylece yalnızca fiyatı değil, ürünün sağladığı gerçek korumayı da karşılaştırabilirsiniz.

Doğrudan iletişim

Teklif, yenileme ve bilgi talepleriniz için telefon, e-posta veya Bursa Nilüfer'deki ofisimiz üzerinden bize ulaşabilirsiniz.

Neova Sigorta çözüm ortaklığı

İmren Sigorta, Neova Sigorta çözüm ortaklığıyla ürün seçenekleri sunar. Nihai kabul, prim ve kapsam seçilen ürünün şartlarına ve sigortalanacak riskin özelliklerine göre belirlenir.

Detaylar

Yangın hakkında
bilmeniz gerekenler.

01

Yangın sigortasının temel kapsamı nedir?

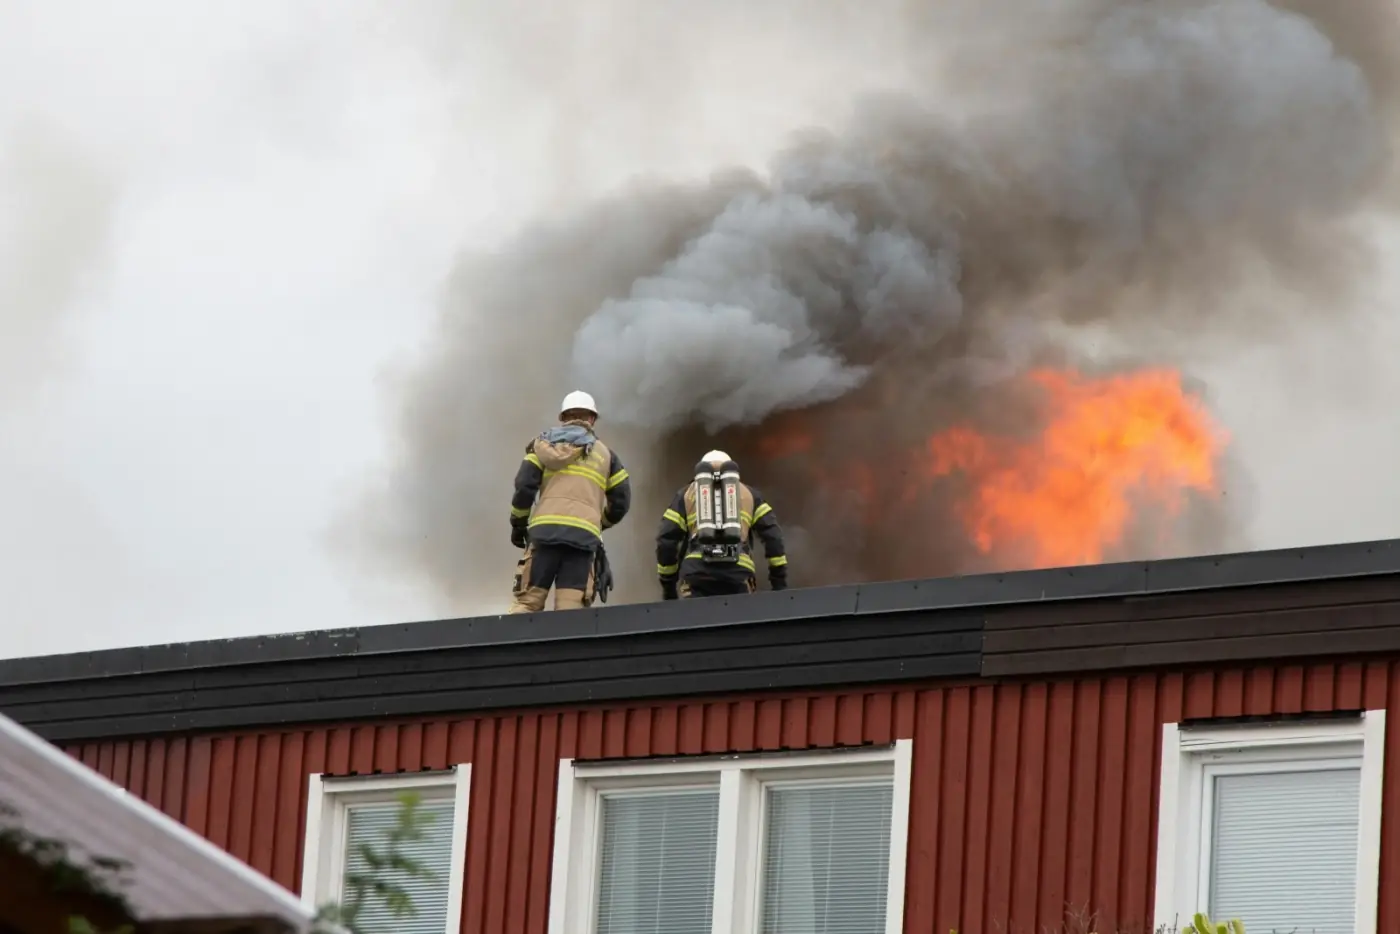
Temel teminat yangının doğrudan neden olduğu maddi zararları poliçe limitleri içinde değerlendirir. Yıldırım ve infilak gibi riskler genel veya ek teminat yapısına göre poliçede yer alabilir.

Duman, is, söndürme çalışmaları veya kurtarma faaliyetleri nedeniyle oluşan zararların nasıl değerlendirileceği poliçe şartlarına bağlıdır. Teminat listesinin ve istisnaların açıkça incelenmesi gerekir.
Yangın Sigortası — görsel
02

Hangi ek riskler poliçeye dahil edilebilir?

Sel ve su baskını, fırtına, dahili su, yer kayması, deprem, terör, hırsızlık, cam kırılması, enkaz kaldırma ve komşuluk mali sorumluluğu gibi güvenceler ürün seçeneklerine göre eklenebilir.

Ek teminatların her biri ayrı limit, muafiyet veya koşula sahip olabilir. Poliçede adı geçmeyen bir riskin otomatik olarak karşılanacağı varsayılmamalıdır.

03

Konut ve işyeri yangın sigortası nasıl farklılaşır?

Konut için bina ve ev eşyaları değerlendirilirken işyerinde faaliyet konusu, üretim süreci, makineler, demirbaşlar, stoklar, güvenlik önlemleri ve iş durması riski de önem kazanır.

Restoran, atölye, depo veya üretim tesisi gibi işletmelerin yangın yükü ve koruma ihtiyacı bir ofisten farklıdır. Teklif, gerçek kullanım biçimine göre hazırlanmalıdır.

04

Sigorta bedeli neden doğru belirlenmelidir?

Bina, eşya, demirbaş veya emtia için eksik bedel beyan edilmesi, hasar halinde eksik sigorta uygulamasına ve beklenenden düşük ödeme sonucuna yol açabilir.

Bina bedelinde arsa değeri yerine yeniden yapım maliyeti; eşya ve demirbaşlarda ise güncel yenileme değeri dikkate alınmalıdır. Değerler zaman içinde değiştiği için yenilemede güncellenmelidir.

05

Yangın önleme tedbirleri poliçeyi etkiler mi?

Yangın söndürme cihazları, alarm, sprinkler, düzenli elektrik bakımı, güvenli depolama ve diğer koruma önlemleri risk değerlendirmesinde dikkate alınabilir.

Poliçede belirli koruma şartları varsa bunların süre boyunca çalışır durumda tutulması gerekir. Riskte önemli değişiklik olduğunda sigorta şirketine bildirim yapılmalıdır.

06

Hasar sonrasında hangi adımlar izlenir?

Can güvenliği sağlandıktan sonra itfaiye ve gerekli resmi birimlere haber verilmeli, zararın artmasını önleyecek makul önlemler alınmalı ve sigorta şirketine bildirim yapılmalıdır.

İtfaiye raporu, fotoğraflar, değer belgeleri, faturalar ve hasarın niteliğine göre başka evraklar istenebilir. Eksper incelemesi tamamlanmadan hasarlı alan veya mallarda geri dönüşü olmayan işlem yapılmamalıdır.

İmren Sigorta — Yangın

Neova çözüm ortaklığı ile
güven veren yaklaşım.

Birlikte size uygun poliçeyi oluşturalım
Neden Biz?

Neden İmren Sigorta?

01

Yangın Sigortası sürecinde amacımız yalnızca bir fiyat sunmak değildir. Hangi riskin hangi teminatla karşılandığını, limitlerin ne anlama geldiğini ve kapsam dışı durumların kararınızı nasıl etkileyebileceğini açık biçimde anlatırız. Böylece seçtiğiniz ürünün ihtiyacınıza uygunluğunu daha sağlıklı değerlendirebilirsiniz.

02

Hasar veya hizmet talebi oluştuğunda izlenecek süreç, gerekli belgeler ve iletişim kanalları hakkında yönlendirme sağlarız. Hasar dosyasının değerlendirilmesi ve tazminat kararı ilgili sigorta şirketi tarafından poliçe şartlarına göre verilir.

SSS

Sıkça Sorulan Sorular

Yangın sigortası zorunlu mudur?

+
Genel olarak isteğe bağlıdır; ancak kredi, kira veya başka bir sözleşme kapsamında talep edilebilir.

Yangın sigortası eşyaları kapsar mı?

+
Eşya veya demirbaşların poliçede uygun bedelle teminata dahil edilmiş olması gerekir.

Deprem teminatı otomatik midir?

+
Hayır. Deprem teminatının poliçede açıkça bulunması gerekir. Konutlarda DASK'ın rolü ayrıca dikkate alınır.

Komşuya verilen zarar karşılanır mı?

+
Uygun komşuluk veya mali sorumluluk teminatı varsa poliçe şartları kapsamında değerlendirilebilir.

Kiracı yangın sigortası yaptırabilir mi?

+
Evet. Kiracı kendi eşyaları, dekorasyonu ve sorumlulukları için uygun teminatları seçebilir.
Teklif Al

Yangın sigortası teklifi alın

Sigortalanacak konut veya iş yerinin kullanım biçimini, yapı özelliklerini ve korunacak değerleri paylaşın. Temel yangın teminatıyla birlikte ihtiyaç duyulan ek riskleri değerlendirelim.